Du wolltest eigentlich nur kurz Sneaker bestellen. Und plötzlich fragt Klarna nach deinem Einkommen, deiner Miete und deinen Fixkosten.
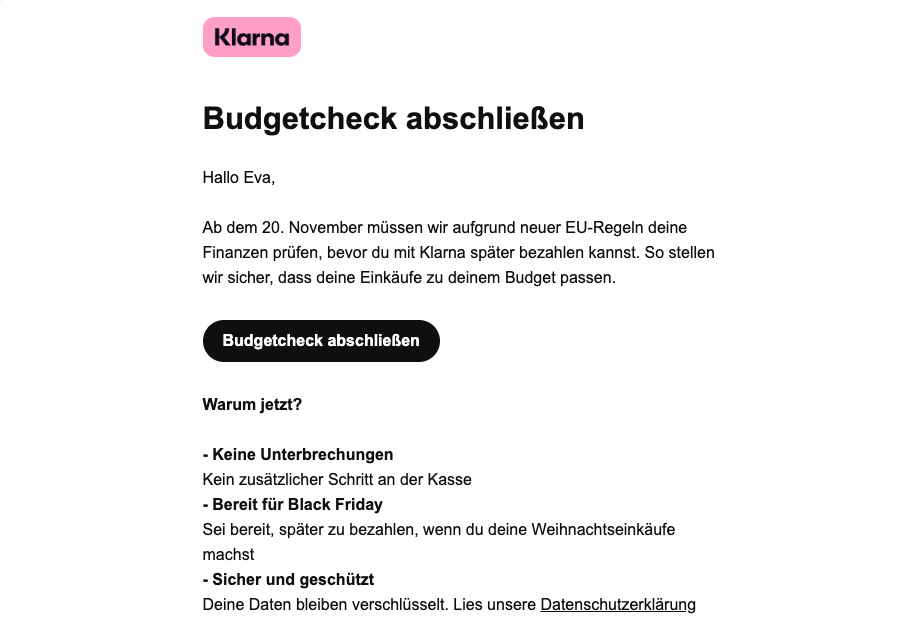
Wenn du in den letzten Tagen dein Postfach geöffnet hast, kennst du die Mail: “Ab dem 20. November müssen wir aufgrund neuer EU-Regeln deine Finanzen prüfen, bevor du später bezahlen kannst.” Dazu ein Button namens Budgetcheck und das Versprechen, dass du an Black Friday “keine Unterbrechungen” hast.
Mein erster Gedanke: Bürokratie, pünktlich zum Sale. Der zweite: Moment, was ist hier eigentlich passiert? Die Antwort heißt CCD2, und sie ist weniger nervig, als sie klingt. Zumindest zum Teil.
Kurz gesagt
- „Später bezahlen“, Ratenkauf und Co. gelten seit dem 20. November 2026 rechtlich als Kredit, auch bei kleinen Beträgen.
- Deshalb müssen Anbieter wie Klarna und PayPal vorher prüfen, ob du dir den Kauf leisten kannst. Das ist der Budgetcheck.
- Du kannst abgelehnt werden. Dann hast du das Recht auf eine menschliche Überprüfung.
Was ist CCD2? Später bezahlen ist jetzt offiziell ein Kredit
CCD2 steht für Consumer Credit Directive 2, auf Deutsch die neue EU-Verbraucherkreditrichtlinie. Die Mitgliedstaaten mussten sie bis zum 20. November 2025 in nationales Recht umsetzen, angewendet wird sie ab dem 20. November 2026. In Deutschland hat der Bundestag das Umsetzungsgesetz am 17. April 2026 verabschiedet.
Bisher hatten viele Finanzierungsformen eine Sonderrolle: zinsfreie Ratenkäufe, Buy now, pay later (kurz BNPL, also „jetzt kaufen, später bezahlen“) und Kleinstkredite unter 200 Euro. Sie fielen nicht unter das Verbraucherkreditrecht. Geprüft haben viele Anbieter trotzdem schon, nur eben ohne feste gesetzliche Vorgabe.
Jetzt ist Schluss mit der Sonderrolle. Wer dir erlaubt, später zu zahlen, vergibt rechtlich einen Kredit. Auch wenn es nur um ein 40-Euro-Oberteil geht.
Was ändert sich bei Klarna, PayPal und Co.?
Der Budgetcheck. Anbieter müssen vor Vertragsschluss prüfen, ob du den Kredit voraussichtlich zurückzahlen kannst, egal wie klein der Betrag ist. Bei Klarna heißt das laut Medienberichten: Du gibst Einkommen und monatliche Kosten für Wohnen, bestehende Kredite und Alltag an. Bei PayPal, Ratepay, Riverty & Co. kann der Check anders aussehen.
Offene Posten zählen mit. Bestehende Schulden müssen in die Prüfung einfließen. Wenn bei dir gerade drei Raten und zwei Rechnungen laufen, kann „Später bezahlen“ deshalb häufiger fehlen.
Ein Nein ist nicht das letzte Wort. Wenn die Prüfung automatisiert läuft, hast du das Recht, dass ein Mensch noch mal draufschaut.
Klarere Infos vorab. Anbieter müssen vor Vertragsabschluss deutlicher über die Konditionen informieren, auch darüber, was bei einer verpassten Frist passiert.
Alte Käufe bleiben, wie sie sind. Die Regeln gelten für Verträge, die ab dem 20. November 2026 abgeschlossen werden.
Und ja, die Klarna-Mail ist auch Marketing. „Bereit für Black Friday“ klingt nach Service, soll aber vor allem verhindern, dass du nächste Woche an der Kasse hängen bleibst und den Warenkorb abbrichst. Das Gesetz dahinter ist trotzdem echt.
Vorsicht: Klick nicht blind auf den Link in der Mail
Solche Umstellungen sind ein Geschenk für Phishing-Mails. Wenn du eine Mail zur “Bestätigung” der neuen Regeln bekommst, öffne besser direkt die App, statt auf den Link zu klicken. Das kostet zehn Sekunden und du weißt, dass deine Finanzdaten wirklich bei Klarna landen.
Ist der Klarna Budgetcheck gut oder schlecht für dich?
Wie so oft: beides.
Das Gute: Später bezahlen fühlt sich nicht wie Geldausgeben an, und genau das ist das Problem. Eine repräsentative BaFin-Umfrage von 2025 kam auf rund 12 Prozent der BNPL-Nutzer*innen mit mehr als 500 Euro Schulden. Bei jeder*m Siebten ging außerdem der Überblick über offene Rechnungen verloren. Wenn bei dir Zalando, Zara und Sephora gleichzeitig offen sind, verliert man schnell den Überblick. Eine eingebaute Bremse kann da helfen.
Das Nervige: Für einen Pulli Einkommen und Fixkosten offenzulegen, fühlt sich übergriffig an. Dazu kommt, dass der Check nur sieht, was du ihm zeigst. Rücklagen auf einem anderen Konto zählen nicht, wenn sie nicht auftauchen. Beim Datenschutz gelten laut Verbraucherzentrale neue Vorgaben dazu, welche personenbezogenen Daten verwendet werden dürfen. Das beruhigt ein bisschen, ein mulmiges Gefühl darf trotzdem bleiben.
Was du jetzt tun kannst
Black Friday ist am 27. November. Wenn du „Später bezahlen“ weiter nutzen willst, mach den Check vorher, in Ruhe, in der App, nicht im Stress an der Kasse.
Du nutzt es zum Anprobieren und um bei Retouren nicht vorzustrecken? Völlig legitim. Mach den Check einmal bei deinem Hauptanbieter und streu deine Daten nicht über fünf Dienste.
Du nutzt es, weil das Geld gerade nicht reicht? Dann ist die neue Hürde vielleicht ein ehrlicher Spiegel. Wenn du für einen Kauf erst deine Finanzen ansehen musst, überlegst du automatisch noch mal, ob du das Teil jetzt brauchst oder ob es auch nach dem nächsten Gehalt noch gut ist.
Du wirst abgelehnt? Das ist kein Urteil über dich, sondern eine Momentaufnahme aus ein paar Zahlen. Zahl direkt per Karte oder Überweisung, warte, oder verlang die menschliche Überprüfung.
CCD2 ist kein Drama, sondern ein System-Update für unsere Konsumgewohnheiten: etwas weniger „Klick und weg“, etwas mehr Bewusstsein dafür, was wirklich vom Konto geht. Life in beta heißt ja auch, Systeme zu durchschauen, statt sich von ihnen schieben zu lassen.
Häufige Fragen zu „Später bezahlen“ und CCD2
Nur, wenn du „Später bezahlen“ weiter nutzen willst. Wenn du sofort per Karte, Überweisung oder anderem Zahlungsmittel bezahlst, brauchst du ihn nicht.
Du kannst eine menschliche Überprüfung verlangen, wenn die Entscheidung automatisiert getroffen wurde. Alternativ bezahlst du direkt oder wartest, bis weniger Posten offen sind.
Seit dem 20. November 2026 müssen Anbieter vor jedem Später-Bezahlen- oder Ratenkauf-Vertrag prüfen, ob du dir den Kauf voraussichtlich leisten kannst. Das gilt laut neuer Regeln auch bei kleinen Beträgen.
Nein. Sie gelten für Verträge, die ab dem 20. November 2026 abgeschlossen werden. Laufende Zahlungsaufschübe und Ratenzahlungen sind nicht betroffen.
CCD2 ist die neue EU-Verbraucherkreditrichtlinie. Sie gilt ab dem 20. November 2026 und bezieht „Später bezahlen“, Ratenkäufe, zinsfreie Finanzierungen und Kleinstkredite unter 200 Euro ein. Betroffen sind unter anderem Klarna, PayPal und Ratepay, jeweils mit eigener Umsetzung.
Du interessierst dich für Themen wie Sparen? Dann habe ich hier 5 easy Spartipps für dich.
Du willst beim Reisen sparen? Mit dem VPN von NordVPN* bleibst du unterwegs sicher online und Saily* bietet günstige eSIMs! 🙂
*Affiliate Link: Ich erhalte eine Provision, wenn du über den Link etwas kaufst – ohne, dass dir dabei Kosten entstehen.
Hinweis: Das ist keine Rechts- oder Finanzberatung, sondern eine Einordnung nach aktuellem Stand (20.11.2026). Wie die Anbieter die Regeln im Detail umsetzen, kann sich noch ändern.